
同样150万买房,五年后有人亏掉50万,有人不赚不赔——分化,从买房那一刻就开始了。
这不是危言耸听,是人口、政策、供需一起作用的结果。未来五年,楼市只有残酷分化,没有普涨。你手里的150万,到底会变成核心资产的压舱石,还是边缘资产的烫手山芋?我一步步算给你看。
先看大趋势,未来五年,房价被三股力量死死压住,第一股是人口,国家统计局数据显示,2024年出生人口继续下滑,65岁以上占比已突破16%,结婚买房的人越来越少,城镇化率增速也慢了,进城人数消化不了那么多挂牌量。
第二股是政策,中央定调止跌回稳,防止大起大落,不搞大水漫灌,保障房、国资收储、以旧换新这些政策,说白了是在供给侧增加供给,稀释存量房需求,让市场回归居住属性。
第三股是外部环境,中美博弈,地缘风险,外资对国内地产风险偏好降到冰点,居民收入预期弱,提前还贷潮还在继续,开发商拿地意愿低,土地流拍显示信心缺失。
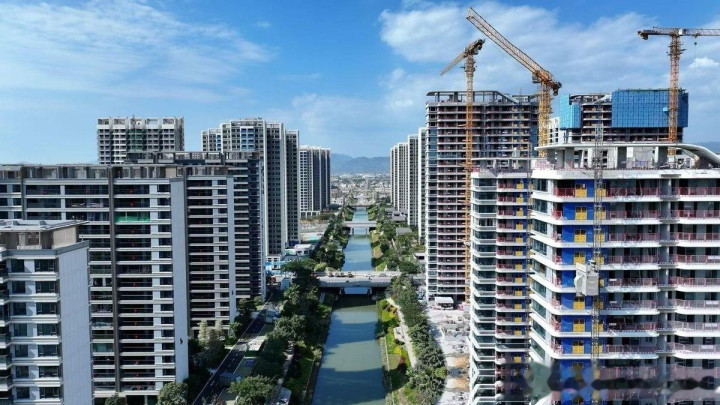
这三股力量下,房价不会普涨,但内部分化剧烈,我们把150万房产分成三类,第一类是边缘资产,三四线远郊、新区睡城,像鹤岗模式扩散圈,人口净流出,产业空心化,二手房挂牌量激增,据中指研究院数据,成都、重庆单城挂牌量超25万套。
这类房子每年阴跌1.5%到2%,五年后市值大概105万到120万,缩水20%到30%,关键是有价无市,降价30万可能挂半年卖不掉,从资产变账面负债,流动性陷阱是最大风险。
第二类是中间地带,普通省会中心区或二线非核心新区,比如郑州港区、西安沣东,有基本人口和产业支撑,但供应量巨大,投资属性已归零,只剩居住属性,未来只适合自住,别指望赚钱。
持有五年,账面跌8%到15%,市值127万到138万,加上物业费、装修折旧、资金机会成本,实际亏损十几万到二十万,不暴跌也不涨,靠加杠杆博升值的模式彻底失效。
第三类是稀缺资产,一线强二线核心地段老破小或次新一居,比如上海内环、北京西城、深圳南山,人口持续流入,优质资源稀缺,流动性极强,国家统计局数据显示,7月上海新房同比逆势上涨3%,就是信号。
五年后市值150万到157万,保本或微涨2%到5%,虽然收益微薄,但在全国八成资产缩水的背景下,能保本且随时变现,已经是食物链顶端,对投资者来说,这已经是胜利,知足吧。
比账面缩水更扎心的,是机会成本,我帮你算笔账,150万如果买国债,按年化3%算,五年复利约23.9万,如果房子跌到120万,账面亏30万,加机会成本,实际亏损超过50万,这还没算税费和变现难度。
边缘城市变现尤其难,挂牌价与成交价差距可达15%到20%,交易周期半年以上,急用钱还得再割肉,加上契税、物业费、未来可能的房产税,持有成本不低,别小看这些费用。
未来虽无法准确预测,但有一件事很清楚,未来五年,房价V型反转概率极低,资产重新定价、风险出清是主旋律,同一笔150万,选城市和地段不同,五年后资产净值差距可能高达50万,相当于一个中产家庭三到五年的可支配收入。
如果你手里有边缘资产,趁还有流动性窗口,尽早置换到核心地段,哪怕面积小点,换抗跌性和流动性,如果持有中间资产,自住不用焦虑,但别幻想升值,别犹豫,时间窗口有限。
没上车的年轻人,宁买核心区一居,不买郊区大三房,用买股票的思路买房,关注真实成交价、学区稳定性、地铁进度,别只看单价便宜,这才是聪明人的做法,核心地段永远稀缺。
最后说一句,别再幻想房价还能暴涨了,未来五年,就是资产重新定价的五年,回归居住属性,剥离投机幻想,才是当下最理性的选择,回归常识,才能避免踩坑,希望你能听进去。
#房产# #房价# #150万买房#
双悦网配资提示:文章来自网络,不代表本站观点。
